インボイス制度の基本|経理初心者向けに記載事項・登録・2026年10月からの変更点を解説
※本記事にはプロモーション(広告)が含まれています。
2023年10月にスタートした「インボイス制度」。名前は聞いたことがあっても、「適格請求書って普通の請求書と何が違うの?」「免税事業者との取引はどうなるの?」と疑問に感じている経理初心者の方も多いのではないでしょうか。この記事では、インボイス制度の基本と、2026年10月から変わったポイントまでをわかりやすく解説します。
インボイス制度とは?
インボイス制度(正式名称:適格請求書等保存方式)とは、消費税の「仕入税額控除」を受けるために、原則として「適格請求書(インボイス)」の保存が必要になる制度です。
消費税は、売上で預かった消費税から、仕入や経費で支払った消費税を差し引いて納めます。この「差し引く」ことを仕入税額控除といいます。インボイス制度が始まってからは、この控除を受けるために、取引先から受け取ったインボイスを保存しておくことが原則として必要になりました。
インボイス(適格請求書)とは?
インボイスとは、税務署に登録した「インボイス発行事業者(適格請求書発行事業者)」だけが発行できる、決められた項目が記載された請求書や領収書のことです。紙だけでなく、PDFなどの電子データ(電子インボイス)でも構いません。
インボイスに記載が必要な項目
- 発行する事業者の氏名または名称と登録番号(「T」+13桁の数字)
- 取引年月日
- 取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 受け取る事業者の氏名または名称
これまでの請求書(区分記載請求書)と比べると、「登録番号」「適用税率」「税率ごとの消費税額」の3つが新たに必要になった点がポイントです。
なお、小売業・飲食店業・タクシー業など、不特定多数の人と取引する業種では、受け取る側の名称を省略できる「適格簡易請求書(簡易インボイス)」の発行も認められています。
インボイス発行事業者の登録は必要?
インボイスを発行するには、税務署に申請して登録を受ける必要があります。登録は義務ではなく任意ですが、次の点を踏まえて判断することになります。
- 登録すると:インボイスを発行でき、取引先は仕入税額控除を受けられます。一方で、売上が1,000万円以下の免税事業者であっても、消費税の申告・納税が必要になります。
- 登録しないと:消費税の納税義務はありませんが、取引先は原則として仕入税額控除を受けられないため、取引条件の見直しを求められる可能性があります。
取引先が主に企業(課税事業者)なのか、一般消費者なのかによって、登録の必要性は大きく変わります。
受け取る側(経理担当者)がチェックすべきこと
経理担当者として請求書を受け取ったときは、次の点を確認しましょう。
- 登録番号が記載されているか:国税庁の「適格請求書発行事業者公表サイト」で、番号が正しいか・登録が取り消されていないかを確認できます。
- 税率ごとの消費税額が記載されているか:10%と8%(軽減税率)が混在する場合は特に注意が必要です。
- インボイスを保存しているか:受け取ったインボイスは原則7年間の保存が必要です。メールやWebで受け取った電子インボイスは、電子帳簿保存法のルールに沿って電子データのまま保存する必要があります。
知っておきたい経過措置・特例
インボイス制度には、急な負担増を避けるための経過措置や特例があります。2026年(令和8年)10月に一部の内容が切り替わっているので、最新の状況を確認しておきましょう。
1. 免税事業者からの仕入れに関する経過措置
インボイスを発行できない免税事業者などからの仕入れでも、一定の割合を仕入税額控除できる経過措置があります。令和8年度税制改正で、控除できる割合の縮小がゆるやかになりました。
- 2023年10月1日〜2026年9月30日:80%控除
- 2026年10月1日〜2028年9月30日:70%控除(現在はこの期間です)
- 2028年10月1日〜2030年9月30日:50%控除
- 2030年10月1日〜2031年9月30日:30%控除
- 2031年10月1日以降:控除不可
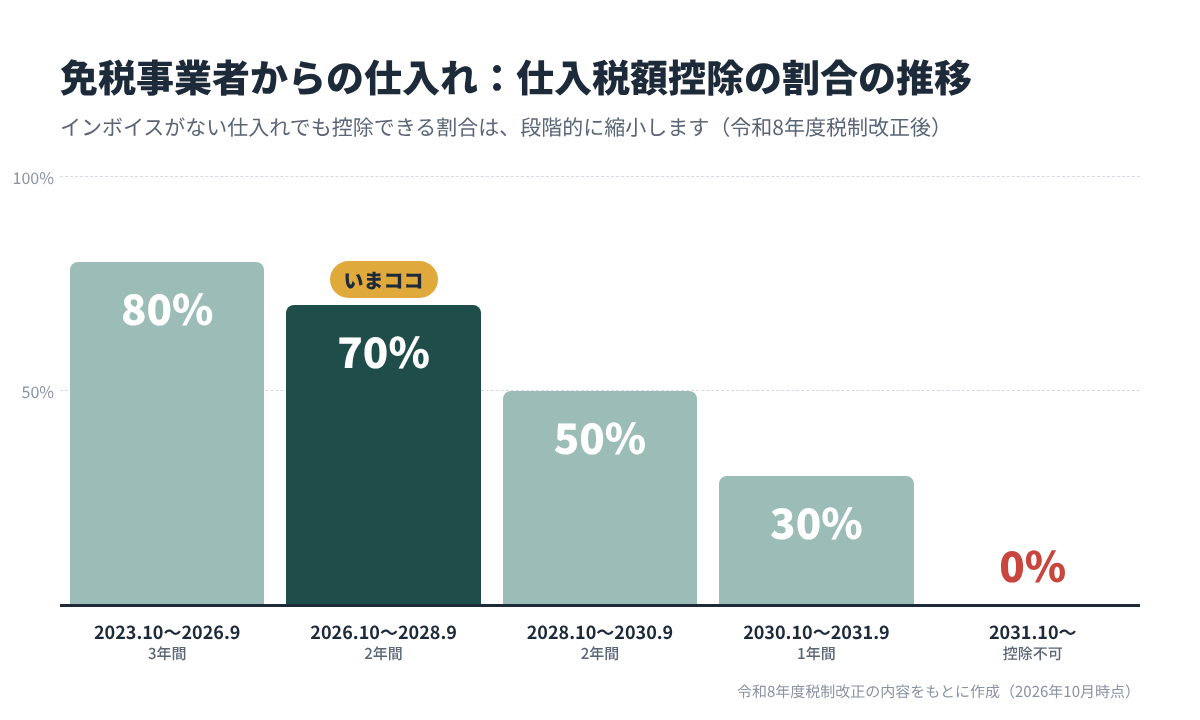
仕入税額控除の割合は、2026年10月から70%に縮小。その後も段階的に下がります。
この経過措置を受けるには、帳簿に「80%控除対象」「70%控除対象」などの旨を記載する必要があります。
2. 少額特例(1万円未満の仕入れ)
基準期間(前々年・前々事業年度)の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れや経費について、インボイスがなくても帳簿の保存だけで仕入税額控除ができます。2029年9月30日までの特例です。
3. 2割特例・3割特例(小規模事業者向け)
免税事業者からインボイス発行事業者になった小規模事業者は、売上にかかる消費税の2割を納税額とする「2割特例」を利用できます。2割特例は、2026年9月30日までの日を含む課税期間が対象です。
さらに令和8年度税制改正により、個人事業者は2027年分・2028年分の申告で、納税額を売上にかかる消費税の3割とする「3割特例」を利用できるようになりました。適用には前々年の課税売上高が1,000万円以下であることなどの条件があります。
経理初心者がまずやるべき3ステップ
- 取引先の登録状況を確認する:仕入先・外注先がインボイス発行事業者かどうかを一覧にし、登録番号を控えておきます。
- 自社の請求書フォーマットを見直す:自社がインボイス発行事業者の場合、請求書に登録番号・適用税率・税率ごとの消費税額が入っているか確認します。
- 受け取ったインボイスの保存ルールを決める:紙・電子それぞれの保存場所を決め、電子データは電子帳簿保存法に沿って保存します。
インボイス対応をラクにするなら
取引先の登録番号の確認や、税率ごとの消費税額の管理、経過措置の区分などを手作業で行うのは手間がかかり、ミスも起きやすくなります。インボイス制度に対応したクラウド会計サービスを使えば、請求書の作成から受け取った請求書の保存・仕訳までまとめて管理しやすくなります。
代表的なサービスとして、「マネーフォワード クラウド」と「freee会計」があります。無料で試せるプランが用意されていることも多いので、実際の画面を触って使いやすいほうを選ぶのがおすすめです。
マネーフォワード クラウド
会計・請求書・経費精算などのサービスをまとめて提供しており、請求書の発行から受け取り、記帳までを一つのシリーズで管理したい方に向いています。

freee会計
簿記の知識が少なくても使いやすい画面づくりが特徴で、経理初心者や個人事業主・小規模な会社に向いているクラウド会計ソフトです。

※対応機能や料金プランは変更される場合があります。最新情報は公式サイトでご確認ください。
まとめ
- インボイス制度は、仕入税額控除を受けるために原則としてインボイスの保存が必要になる制度
- インボイスには登録番号・適用税率・税率ごとの消費税額などの記載が必要
- インボイス発行事業者の登録は任意だが、取引先との関係をふまえて判断が必要
- 免税事業者からの仕入れは、2026年10月から70%控除に。少額特例や2割・3割特例もある
- 電子で受け取ったインボイスは電子帳簿保存法に沿って保存する
まずは取引先の登録状況の確認から始めてみましょう。自社に当てはまる特例や判断に迷う場合は、税理士や所轄の税務署に相談するのがおすすめです。
※本記事は2026年10月時点の情報をもとに作成しています。制度の詳細は国税庁「インボイス制度特設サイト」をご確認ください。
\ 最新情報をチェック /